

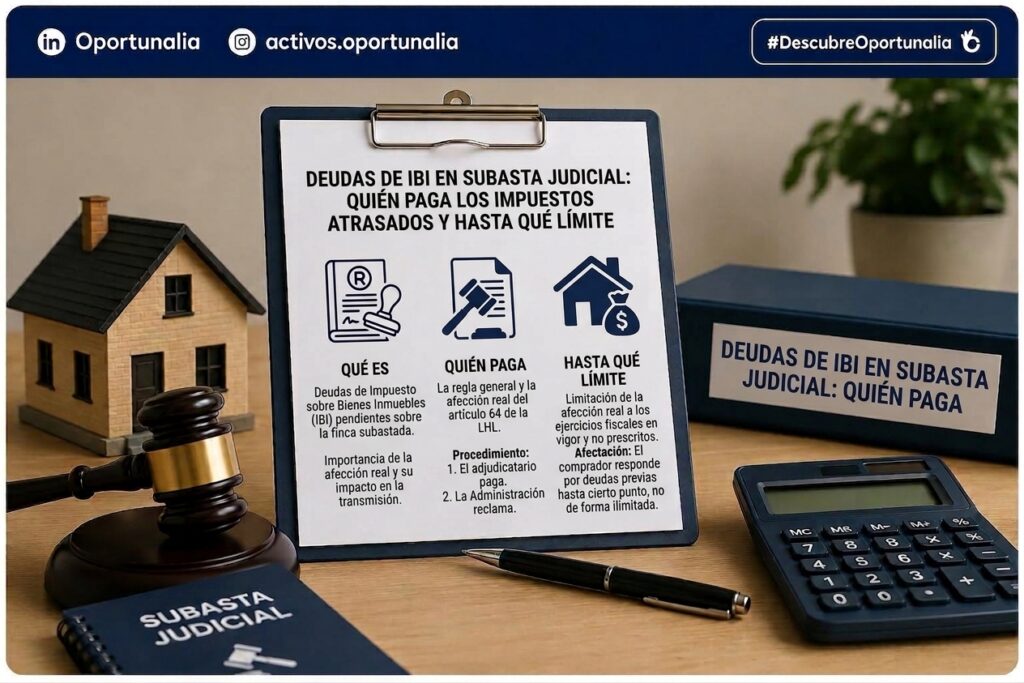
Cuando se analiza un expediente de subasta, la atención suele concentrarse en las cargas registrales y, cada vez más, en las deudas de comunidad. Las deudas de IBI en subasta judicial quedan en un segundo plano, y sin embargo funcionan bajo una lógica muy parecida: la ley permite al ayuntamiento perseguir el inmueble, no solo a la persona que dejó de pagar. Quien se adjudica la vivienda puede heredar varias anualidades de Impuesto sobre Bienes Inmuebles sin haberlo sabido al pujar.
En esta guía explicamos qué dice la Ley de Haciendas Locales sobre esta afección, hasta qué límite temporal alcanza, en qué se diferencia del régimen de las deudas de comunidad, cómo comprobar si un inmueble arrastra IBI pendiente antes de formular una postura y qué hacer si el ayuntamiento reclama un importe superior al que corresponde.
Por qué el IBI no aparece en la certificación de cargas
La certificación de dominio y cargas que expide el Registro de la Propiedad antes de la subasta recoge hipotecas, embargos, servidumbres y anotaciones preventivas: todo lo que tiene acceso al Registro. El IBI es un tributo municipal que se gestiona en el padrón catastral y en la contabilidad del ayuntamiento o del organismo de recaudación correspondiente (muchos consistorios delegan esta función en diputaciones o entes como el ORGT, SUMA o similares según la provincia). Salvo que el ayuntamiento haya llegado a anotar un embargo en el Registro por vía de apremio, la deuda de IBI no deja rastro registral.
El resultado es el mismo error de método que ya se comete con las deudas de comunidad en subasta judicial: una certificación de cargas limpia no significa un inmueble libre de toda deuda, sino libre de las deudas que tienen acceso al Registro. El IBI, como la cuota de comunidad, pertenece a la categoría de obligaciones que viajan con el inmueble sin necesidad de estar inscritas.
Qué dice la ley: la afección real del artículo 64 de la Ley de Haciendas Locales
El régimen aplicable está en el artículo 64 del Texto Refundido de la Ley Reguladora de las Haciendas Locales (Real Decreto Legislativo 2/2004). La norma establece que, en los supuestos de cambio de titularidad de un inmueble «por cualquier causa», el bien queda afecto al pago de la totalidad de la cuota tributaria pendiente, en los términos previstos en la Ley General Tributaria. La adjudicación en subasta judicial es, a estos efectos, un cambio de titularidad como cualquier otro: la ley no distingue entre comprar mediante escritura ante notario o adquirir mediante decreto de adjudicación.
Qué significa que el inmueble quede «afecto»
La Ley General Tributaria califica esta situación como un supuesto de responsabilidad subsidiaria limitada al valor del bien adquirido. El adjudicatario no se convierte en deudor tributario general del anterior propietario: si el ayuntamiento no consigue cobrar la deuda al obligado original, puede dirigirse contra el nuevo propietario, pero únicamente hasta el valor del inmueble adquirido, no contra el resto de su patrimonio. Es una lógica muy similar a la afección real que ya conoces si has revisado el régimen de las cargas que se cancelan y las que se asumen en una subasta judicial: la deuda no desaparece con el decreto de adjudicación, simplemente cambia de garantía.
Cuántos años de IBI atrasado puede reclamarse
A diferencia de la Ley de Propiedad Horizontal, que fija un límite expreso de un año en curso más tres años naturales anteriores para las deudas de comunidad, el artículo 64 del TRLRHL no establece un número de años cerrado. Remite al régimen general de la Ley General Tributaria, cuyo plazo de prescripción para exigir el pago de una deuda tributaria es, con carácter general, de cuatro años desde que finaliza el periodo voluntario de pago de cada anualidad. En la práctica, esto suele traducirse en un resultado parecido al de las deudas de comunidad: el ayuntamiento puede reclamar el IBI del año en curso y, aproximadamente, los cuatro ejercicios anteriores no prescritos, siempre que no se hayan producido actuaciones que interrumpan la prescripción (una notificación de embargo, por ejemplo, reinicia el cómputo). Por eso conviene tratar esta cifra como una referencia general y no como un límite fijo: cada expediente exige comprobar si ha habido gestiones de cobro que hayan alargado el plazo.
IBI y deudas de comunidad: parecidos, pero no iguales
Conviene no dar por hecho que ambas deudas funcionan exactamente igual, porque las diferencias afectan a la estrategia de comprobación:
- Origen de la norma. El IBI se rige por derecho tributario (TRLRHL y Ley General Tributaria); la deuda de comunidad, por derecho privado (Ley de Propiedad Horizontal).
- Vía de cobro. El ayuntamiento puede acudir a la vía de apremio administrativa, con potestad de embargo propia, sin necesidad de un procedimiento judicial declarativo previo. La comunidad de propietarios, en cambio, necesita demandar y obtener una resolución judicial para poder embargar.
- Límite temporal. El de la comunidad es una cifra legal cerrada (un año más tres). El del IBI depende de la prescripción tributaria general, que puede variar según haya habido o no actuaciones que la interrumpan.
- Mecanismo de protección del comprador. Aquí es donde el IBI ofrece una ventaja que la deuda de comunidad no tiene de forma tan clara, y que conviene conocer bien: la posibilidad de solicitar un certificado municipal antes de pujar, que se explica en el siguiente apartado.
Cómo averiguar si el inmueble tiene IBI pendiente antes de pujar
La comprobación del IBI es, en general, más accesible que la de la deuda de comunidad, porque se trata de información en manos de una administración pública con obligación de transparencia hacia quien la solicita con un interés legítimo.
El certificado de estar al corriente de pago del IBI
El propio artículo 64.2 del TRLRHL prevé un mecanismo pensado justamente para estas situaciones: quien va a adquirir un inmueble puede solicitar al ayuntamiento (o al organismo recaudador delegado) un certificado sobre el estado de las deudas afectas al bien. Si el certificado se expide y no refleja deuda, o si el ayuntamiento no lo expide dentro del plazo legalmente previsto, el adquirente queda exonerado de la responsabilidad subsidiaria por esa vía. Es, en la práctica, la herramienta más eficaz para blindarse frente a un IBI oculto, y conviene solicitarla con tiempo suficiente antes de la fecha de la subasta, identificando el inmueble por su referencia catastral.
El expediente judicial y el informe de tasación
Algunos juzgados incorporan al expediente una nota simple actualizada o referencias fiscales del inmueble, y en ocasiones el informe de tasación menciona si constan recibos impagados. No es una fuente sistemática ni fiable al cien por cien, pero conviene revisarla como primer indicio antes de acudir directamente al ayuntamiento.
La referencia catastral y el recibo del IBI
Con la referencia catastral del inmueble —disponible en la Sede Electrónica del Catastro o en el propio edicto de subasta— es posible solicitar información sobre el valor catastral, que sirve además para calcular otros impuestos de la operación, como se explica en la guía de gastos e impuestos al comprar un inmueble en subasta judicial. El recibo del IBI del ejercicio en curso, si se consigue obtener una copia o una referencia de pago, también da pistas sobre si los últimos años están al día.
Qué pasa si el ayuntamiento ya ha iniciado la vía de apremio
Cuando el impago se prolonga, el ayuntamiento puede iniciar un procedimiento de apremio administrativo independiente del proceso judicial que ha llevado el inmueble a subasta. Ese procedimiento puede desembocar en una anotación preventiva de embargo en el Registro de la Propiedad, con su propio asiento y su propia fecha. Si esa anotación es anterior a la que ha dado lugar a la subasta que estás analizando, conviene prestarle atención especial: según su rango registral, puede tratarse de una carga con preferencia de cobro sobre el remanente, o incluso figurar entre las cargas que sobreviven a la adjudicación si no queda cubierta por el precio del remate. Esta es precisamente la situación en la que conviene leer con detalle la certificación de cargas completa, no solo la lista de gravámenes cancelados, y contrastarla con lo explicado en la guía sobre anotaciones de embargo enlazada arriba.
Cómo incorporar el IBI pendiente al cálculo de tu puja
Igual que la deuda de comunidad, el IBI atrasado es una partida más del coste total que hay que descontar del margen antes de decidir cuánto pujar. Un ejemplo con cifras redondas:
- Valor de mercado estimado del inmueble: 130.000 €
- Puja prevista: 82.000 €
- Impuestos y gastos de la adjudicación (ITP, registro, gestoría): 10.500 €
- IBI pendiente (año en curso + cuatro ejercicios no prescritos): 2.100 €
- Recargos e intereses de demora sobre el IBI: 600 €
- Reforma y puesta a punto: 15.000 €
El coste real de la operación asciende a 110.200 €, no a los 82.000 € de la postura. El margen sobre el valor de mercado pasa de un aparente 37% a algo más del 15% antes de comisiones de venta y coste financiero. Sigue siendo una operación con recorrido, pero calculada sobre datos reales y no sobre el importe del remate en solitario. Si además el inmueble arrastra deuda de comunidad, ambas partidas deben sumarse en el mismo cálculo, como se detalla en el artículo dedicado a esa cuestión.
Qué hacer si el ayuntamiento reclama más de lo que corresponde
No es infrecuente que la primera liquidación que emite el ayuntamiento incluya años ya prescritos, o que no distinga entre principal, recargos e intereses. Ante esa reclamación, conviene seguir un orden de trabajo:
- Solicitar el desglose por anualidades con el detalle de principal, recargo de apremio e intereses de demora de cada ejercicio.
- Verificar la prescripción de cada anualidad, comprobando si ha habido notificaciones o actuaciones de cobro que la hayan interrumpido.
- Aportar el certificado de estar al corriente de pago solicitado antes de la adjudicación, si se llegó a pedir: es el documento que acredita el estado de la deuda en ese momento.
- Alegar la exoneración del artículo 64.2 del TRLRHL si el ayuntamiento no expidió el certificado dentro de plazo pese a haberse solicitado correctamente.
- Recurrir por la vía administrativa si la liquidación mantiene importes que se consideran indebidos, antes de proceder al pago si el importe lo justifica.
Errores frecuentes que conviene evitar
- Dar por hecho que la certificación de cargas del Registro cubre el IBI. No lo hace: es un tributo municipal, no una carga registral.
- No solicitar el certificado del artículo 64.2 con tiempo suficiente antes de la fecha de la subasta.
- Confundir el régimen del IBI con el de la deuda de comunidad y aplicar el límite de cuatro años de una a la otra sin comprobarlo caso por caso.
- Pasar por alto una anotación preventiva de embargo por apremio municipal anterior a la carga que motiva la subasta.
- Pagar la liquidación completa sin revisar si incluye anualidades prescritas.
- Olvidar comunicar el cambio de titularidad al ayuntamiento tras la adjudicación, para que los recibos futuros se giren correctamente.
Preguntas frecuentes
¿Cuántos años de IBI atrasado asume el comprador en subasta judicial?
No existe un límite legal cerrado como en las deudas de comunidad. Con carácter general, la Ley General Tributaria fija una prescripción de cuatro años, por lo que el importe reclamable suele corresponder al año en curso y a los ejercicios anteriores no prescritos, salvo que haya habido actuaciones de cobro que interrumpan ese plazo.
¿Cómo sé si un inmueble de subasta tiene IBI pendiente?
La vía más fiable es solicitar al ayuntamiento, con la referencia catastral del inmueble, el certificado sobre deudas afectas que prevé el artículo 64.2 del TRLRHL, antes de la fecha de la subasta.
¿Qué pasa si el ayuntamiento ha embargado el inmueble por IBI antes de la subasta?
Puede existir una anotación preventiva de embargo derivada de un procedimiento de apremio municipal independiente. Su rango registral determina si tiene preferencia de cobro sobre el remanente o si puede sobrevivir, total o parcialmente, a la adjudicación.
¿En qué se diferencia la deuda de IBI de la deuda de comunidad en subasta judicial?
Ambas afectan al inmueble sin necesidad de constar en el Registro, pero el IBI se rige por normativa tributaria, con vía de apremio propia y un mecanismo de certificación que puede exonerar al comprador, mientras que la deuda de comunidad se rige por la Ley de Propiedad Horizontal y tiene un límite temporal fijo de cuatro anualidades.
¿Puede el ayuntamiento embargar otros bienes del adjudicatario por esta deuda?
No por esta vía. La responsabilidad es subsidiaria y queda limitada al valor del inmueble adquirido; el resto del patrimonio del adjudicatario no responde de la deuda tributaria del anterior propietario.
¿Sirve de algo solicitar el certificado si ya se ha ganado la subasta?
Conviene solicitarlo antes de pujar, porque es entonces cuando permite decidir con información completa. Solicitado después de la adjudicación, sigue siendo útil para conocer el importe exacto y negociar con el ayuntamiento, pero ya no evita el compromiso económico de la puja.
Verifica el IBI antes de pujar, no después
Comprobar el IBI pendiente lleva poco tiempo y puede evitar un sobrecoste inesperado tras la adjudicación. En Oportunalia incluimos esta verificación en el análisis previo de cada expediente, junto con el estudio de cargas, la deuda de comunidad y la situación posesoria, para que el cálculo de rentabilidad se haga sobre datos reales y no sobre el importe del remate en solitario.
Puedes consultar los activos en subasta judicial que analizamos actualmente o escribirnos a través de la página de contacto si quieres que revisemos un expediente concreto antes de que se cierre el plazo de pujas.