

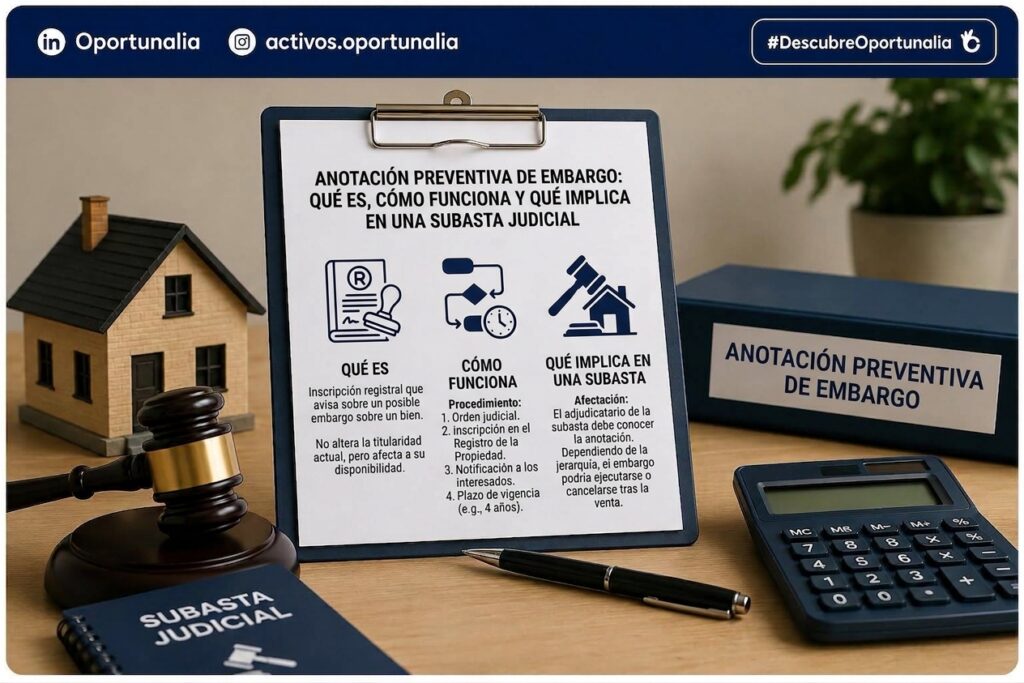
Cualquier persona que empiece a leer notas simples de inmuebles en subasta se topa pronto con la misma expresión: anotación preventiva de embargo. Es la anotación que abre casi todos los expedientes que terminan en el Portal de Subastas del BOE, y sin embargo se interpreta mal con frecuencia. Se confunde con una hipoteca, se da por hecho que dura para siempre, o se pasa por alto un dato tan relevante como su fecha de caducidad, que puede condicionar si el procedimiento sigue siendo válido cuando la finca sale finalmente a puja.
Esta guía explica qué es exactamente la anotación preventiva de embargo, cómo y cuándo se practica en el Registro de la Propiedad, qué información aporta a quien estudia una nota simple antes de pujar, cuánto dura y qué ocurre con ella cuando el inmueble llega a subasta judicial y, más tarde, a la inscripción a nombre del nuevo propietario.
Qué es la anotación preventiva de embargo
La anotación preventiva de embargo es el asiento registral mediante el cual se hace constar, en el historial de una finca, que esta ha quedado afecta al pago de una deuda dentro de un procedimiento judicial o administrativo en curso. No transmite la propiedad ni convierte al acreedor en dueño del inmueble: es una medida cautelar de publicidad, cuya función es advertir a cualquier tercero que consulte el Registro de que esa finca está trabada y de que, si la deuda no se salda, podrá venderse forzosamente para cobrarla.
El término «preventiva» no es casual. A diferencia de una inscripción definitiva, una anotación tiene una vocación temporal: nace vinculada a un procedimiento concreto y su vigencia depende de que ese procedimiento siga activo. Mientras la anotación esté viva, la finca aparece en la nota simple con esa carga; cuando el procedimiento concluye —por pago, por adjudicación en subasta o por otra causa—, la anotación se cancela o se convierte en otro tipo de asiento.
Cómo y cuándo se practica la anotación de embargo en el Registro
La anotación no la solicita el acreedor directamente ante el registrador: se practica en virtud de un mandamiento, que es la orden formal que emite el órgano competente para que el Registro tome nota del embargo. En un procedimiento judicial, el mandamiento lo expide el letrado de la Administración de Justicia del juzgado que tramita la ejecución. En un procedimiento administrativo —una deuda con la Agencia Tributaria, con la Seguridad Social o con un ayuntamiento— quien lo emite es el órgano de recaudación correspondiente, dentro de la llamada vía de apremio.
Ejecución hipotecaria y ejecución ordinaria
Cuando la deuda procede de un préstamo hipotecario impagado, el embargo se practica dentro de una ejecución hipotecaria, un procedimiento relativamente rápido porque el inmueble ya estaba identificado como garantía desde la escritura del préstamo. Cuando la deuda es de otra naturaleza —un aval, una deuda comercial, una resolución judicial de otro tipo—, el acreedor debe primero localizar bienes del deudor mediante una ejecución ordinaria, y solo entonces solicitar el embargo sobre la finca concreta. Esta segunda vía suele generar expedientes con menos información disponible, lo que exige más cautela al analizarlos.
En ambos casos, el efecto registral es el mismo: una vez practicada, la anotación preventiva de embargo queda anotada en el folio de la finca con su propia fecha y su propio rango, y desde ese momento cualquier persona que consulte el Registro puede conocer la existencia del procedimiento.
Qué información aporta la anotación de embargo en la nota simple
Para quien estudia un inmueble antes de pujar, la anotación de embargo no es una simple advertencia: es una fuente de datos concretos. La nota simple recoge, junto a la anotación, el juzgado o el órgano administrativo que la ordena, el número de procedimiento, la fecha en la que se practicó, el importe por el que se traba la finca —que no tiene por qué coincidir con la deuda total reclamada— y, en ocasiones, referencias a ampliaciones posteriores del embargo si la deuda ha crecido con intereses y costas.
Ese conjunto de datos permite reconstruir el procedimiento antes incluso de acudir al juzgado: identificar si se trata de una ejecución hipotecaria o de una vía distinta, comprobar si existen anotaciones anteriores que puedan tener mejor rango y estimar, de forma orientativa, el volumen de la deuda que originó el expediente. Es la misma lectura que conviene hacer al analizar cualquier piso embargado antes de decidir si merece la pena seguir investigando la operación.
Anotación preventiva de embargo frente a hipoteca: diferencias que importan
Es habitual mezclar ambos conceptos porque las dos son cargas que aparecen en la nota simple y las dos pueden acabar en subasta. Pero su naturaleza jurídica es distinta y esa diferencia tiene consecuencias prácticas para quien puja.
La hipoteca es un derecho real de garantía que el propio deudor constituye de forma voluntaria a favor del acreedor cuando firma el préstamo. Nace por contrato, se inscribe con carácter definitivo y no caduca mientras no se cancele expresamente. La anotación de embargo, en cambio, es una medida impuesta por un órgano judicial o administrativo dentro de un procedimiento de ejecución ya iniciado, no depende de la voluntad del deudor y, como se explica a continuación, tiene un plazo de vigencia limitado que debe renovarse si el procedimiento se alarga.
El rango también funciona de manera distinta. Ambas cargas se ordenan por fecha de acceso al Registro, pero mientras una hipoteca suele constituirse antes de que exista ningún impago, la anotación de embargo casi siempre llega después, cuando el deudor ya ha dejado de pagar alguna obligación. Por eso no es raro encontrar fincas con una hipoteca en primer rango y una o varias anotaciones de embargo posteriores: la primera puede sobrevivir a la subasta y ser asumida por el adjudicatario, mientras que las segundas normalmente se cancelan. El criterio general sobre qué cargas subsisten y cuáles desaparecen está desarrollado en la guía sobre cargas que se cancelan y cargas que se asumen en subasta judicial.
Duración y caducidad de la anotación preventiva de embargo
A diferencia de una inscripción, una anotación preventiva tiene fecha de caducidad. Por regla general, la anotación de embargo tiene una vigencia de cuatro años desde su fecha de practica, transcurridos los cuales se extingue de forma automática si no se ha prorrogado. Es una particularidad del sistema registral español, pensada para que las cargas provisionales no permanezcan indefinidamente sin actualizarse.
Cómo se prorroga y qué pasa si no se hace
Antes de que venza el plazo, quien solicitó el embargo puede pedir su prórroga por otro periodo igual, y esa prórroga puede repetirse tantas veces como sea necesario mientras el procedimiento siga abierto. En la práctica, los procedimientos de ejecución que se alargan varios años suelen mostrar en la nota simple una anotación original y una o varias prórrogas sucesivas, cada una con su propia fecha.
El problema aparece cuando la prórroga no se solicita a tiempo. Si la anotación caduca y no se ha prorrogado, deja de tener efectos frente a terceros: sigue existiendo el procedimiento judicial, pero el Registro ya no publica la advertencia. Esto no significa automáticamente que el embargo desaparezca ni que la ejecución se paralice, pero sí que un tercero que confíe en el contenido del Registro en ese momento concreto podría no ver reflejada la carga. Es un matiz técnico que conviene revisar con detalle en expedientes antiguos, especialmente si la nota simple muestra una anotación sin prórroga visible y con una fecha ya lejana.
Qué ocurre con la anotación de embargo cuando el inmueble sale a subasta judicial
La anotación preventiva de embargo es, en la mayoría de los casos, el punto de partida del expediente que termina publicándose en el Portal de Subastas. Una vez trabada la finca, el procedimiento avanza hacia la fase de realización: se solicita la certificación de dominio y cargas, se determina el valor de tasación y, cumplidos los trámites, se convoca la subasta. Todo ese recorrido puede repasarse con más detalle en la guía sobre las fases de la ejecución hipotecaria, que sigue el mismo esquema cuando el origen de la deuda es un préstamo con garantía real.
Durante todo ese periodo, la anotación debe mantenerse viva —prorrogada si hace falta— para que el procedimiento conserve su publicidad registral hasta la adjudicación. Si un inversor detecta en la nota simple una anotación de embargo cuya vigencia está a punto de expirar sin que conste una prórroga reciente, es una señal para preguntar directamente en el juzgado por el estado real del expediente antes de dar por buena cualquier fecha de subasta anunciada.
Cómo se cancela la anotación de embargo tras la adjudicación
Cuando el procedimiento termina con la adjudicación del inmueble, la anotación de embargo que lo originó no queda simplemente «sustituida» por el nuevo titular: debe cancelarse de forma expresa. El letrado de la Administración de Justicia expide un mandamiento de cancelación de cargas junto con el testimonio del decreto de adjudicación, y es ese mandamiento el que el registrador utiliza para cancelar la anotación —y, en su caso, las cargas posteriores que correspondan— e inscribir la finca a favor del nuevo propietario libre de esa traba.
Este trámite forma parte del proceso más amplio de inscripción registral tras la subasta, que conviene entender bien porque de él depende disponer de un título limpio para vender, hipotecar o alquilar el inmueble con normalidad. Lo hemos desarrollado con detalle en la guía sobre inscripción en el Registro de la Propiedad tras una subasta judicial.
Errores frecuentes al interpretar una anotación de embargo
- Confundirla con una hipoteca. Comparten la nota simple, pero su origen, su rango habitual y su régimen de vigencia son distintos.
- Dar por hecho que es indefinida. La anotación caduca a los cuatro años si no se prorroga, y esa fecha puede ser relevante para valorar la solidez del expediente.
- Ignorar el importe reclamado. La cifra por la que se traba la finca no siempre coincide con la deuda final, que puede haber crecido con intereses y costas.
- No revisar si hay varias anotaciones. Es posible encontrar más de un embargo sobre la misma finca, con distintos acreedores y distinto rango.
- Suponer que la anotación desaparece sola tras la subasta. Requiere un mandamiento de cancelación expreso; sin él, la carga puede seguir apareciendo en el Registro.
Preguntas frecuentes sobre la anotación preventiva de embargo
¿Qué significa que un inmueble tenga una anotación preventiva de embargo?
Significa que la finca está trabada dentro de un procedimiento judicial o administrativo por una deuda impagada, y que el Registro de la Propiedad publica esa circunstancia para advertir a cualquier interesado. No implica que el deudor haya perdido la propiedad, sino que el inmueble puede terminar vendiéndose forzosamente si la deuda no se satisface.
¿Cuánto dura una anotación preventiva de embargo?
Con carácter general, cuatro años desde que se practica, prorrogables por periodos iguales mientras el procedimiento siga abierto. Si no se solicita la prórroga a tiempo, la anotación caduca y deja de surtir efectos frente a terceros, aunque el procedimiento judicial pueda continuar.
¿Qué pasa si la anotación de embargo caduca antes de que se celebre la subasta?
El procedimiento no se anula automáticamente por ese motivo, pero la finca pierde la publicidad registral de la carga en ese periodo. Es una situación poco frecuente pero no inexistente en expedientes largos, y conviene verificarla directamente con el juzgado antes de pujar si la nota simple muestra una anotación próxima a caducar sin prórroga reciente.
¿En qué se diferencia una anotación preventiva de embargo de una hipoteca?
La hipoteca nace de un contrato voluntario entre deudor y acreedor y se inscribe de forma definitiva, sin caducidad mientras no se cancele expresamente. La anotación de embargo la impone un juzgado o un órgano administrativo dentro de una ejecución ya iniciada, y tiene una vigencia temporal sujeta a prórroga.
¿Cómo se cancela la anotación de embargo tras la subasta judicial?
Mediante un mandamiento de cancelación de cargas que expide el letrado de la Administración de Justicia junto con el testimonio del decreto de adjudicación. Con ese documento, el registrador cancela la anotación e inscribe la finca a favor del nuevo propietario.
¿Puedo comprar un inmueble con una anotación de embargo sin que sea a través de una subasta?
Sí, aunque es una operación que exige cautela adicional: habría que negociar directamente con el propietario y garantizar, con el importe de la venta, la cancelación de la deuda que originó el embargo. Es un escenario distinto al de la cesión de remate, en el que el inmueble ya ha pasado por el procedimiento de subasta y el derecho que se transmite es el del postor adjudicatario.
Analiza cada anotación antes de pujar
Leer correctamente una anotación preventiva de embargo es uno de los primeros filtros de calidad en el análisis de cualquier expediente de subasta: dice de dónde viene el procedimiento, si sigue vigente y qué rango ocupa frente a otras cargas. Ignorarla, o darla por sentada, es uno de los errores más caros de este tipo de inversión.
En Oportunalia revisamos la situación registral completa de cada inmueble antes de presentarlo, incluidas sus anotaciones de embargo y su vigencia. Puedes consultar los activos que analizamos actualmente o escribirnos desde la página de contacto si quieres que revisemos contigo el expediente de un inmueble concreto antes de dar cualquier paso.