

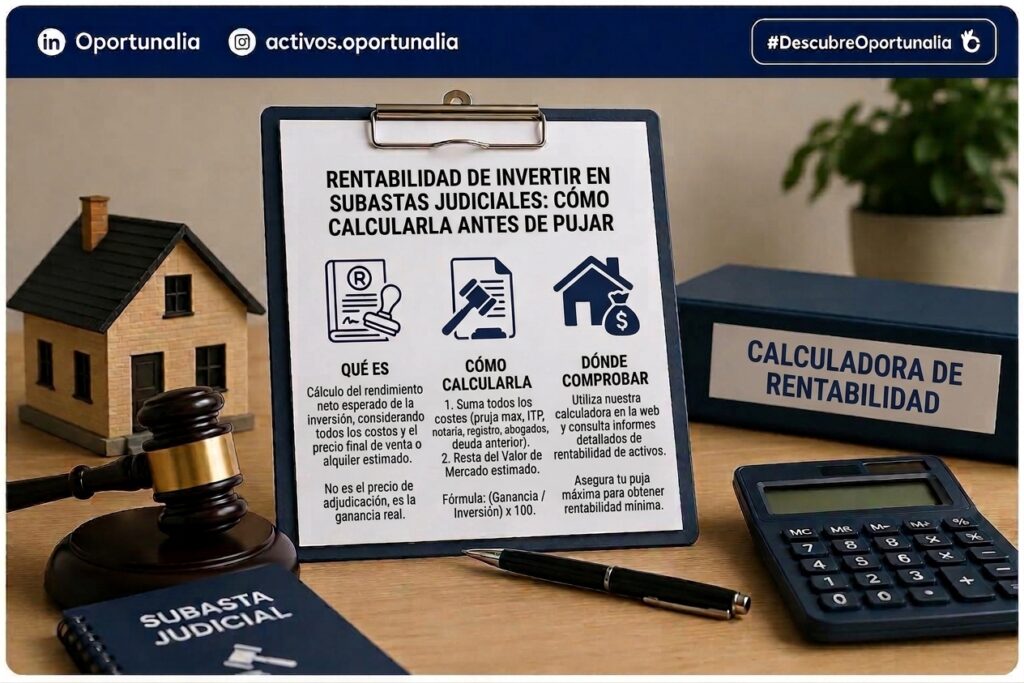
El argumento que más se repite sobre las subastas judiciales es que se compra por debajo de mercado. Es cierto, pero incompleto: el precio de adjudicación es solo el punto de partida de la cuenta, no el resultado. La rentabilidad de invertir en subastas judiciales depende de sumar correctamente todos los costes que van detrás del remate —impuestos, cargas, deudas que se asumen, reforma, plazos— y de restarlos del valor real que tendrá el inmueble cuando puedas venderlo o alquilarlo.
En esta guía explicamos cómo calcular la rentabilidad bruta y neta de una operación de subasta judicial, qué partidas suelen olvidarse en los cálculos rápidos, cómo cambia la cuenta según la estrategia de salida y cuándo la aparente ganga deja de serlo.
Qué significa la rentabilidad de invertir en subastas judiciales
Antes de hacer ninguna cuenta conviene separar dos preguntas que suelen mezclarse. Una es cuánto se ahorra el comprador respecto al valor de mercado del inmueble; la otra es cuánto gana el inversor una vez vendido, alquilado o cedido el remate. La primera es un descuento de compra. La segunda es una rentabilidad, y solo se conoce con certeza al cerrar la operación completa.
La rentabilidad también cambia según quién compra y para qué. Quien adquiere una vivienda habitual en subasta busca sobre todo pagar menos que en el mercado abierto: le basta con que el precio final, sumados todos los gastos, quede por debajo de una compra equivalente fuera de subasta. Quien compra como inversión —para alquilar, reformar y vender, o ceder el remate— necesita algo más exigente: un margen que compense el riesgo, el tiempo inmovilizado y el esfuerzo de gestión frente a otras alternativas de inversión.
Rentabilidad bruta y rentabilidad neta
La rentabilidad bruta compara el precio de adjudicación con el valor de mercado o el precio de venta previsto, sin descontar impuestos ni gastos de adquisición o de venta. Es la cifra que se usa para una primera criba rápida de oportunidades, pero sobrestima sistemáticamente el resultado real. La rentabilidad neta incorpora todos los costes de compra, tenencia y venta, y es la única cifra fiable para decidir si una puja compensa. La diferencia entre una y otra en subastas judiciales suele ser de diez a veinte puntos porcentuales, así que trabajar solo con la bruta lleva a pujar por encima de lo razonable.
El descuento de partida: de dónde sale el margen en una subasta judicial
El margen potencial de una subasta judicial nace de la diferencia entre el valor de tasación que fija el procedimiento y el valor real de mercado del inmueble, y de los umbrales legales de adjudicación de la Ley de Enjuiciamiento Civil, que permiten en muchos casos adjudicar por debajo de ese valor de tasación. Cuando la tasación está desactualizada —lo habitual en procedimientos que se han alargado varios años— el descuento sobre mercado puede ser mayor de lo que sugiere el porcentaje de adjudicación.
Pero el descuento de partida es una fotografía, no la rentabilidad final. Un inmueble adjudicado al 55% de una tasación desactualizada puede seguir sin ser rentable si arrastra cargas importantes, deudas de comunidad elevadas o una ocupación que retrasa meses la disponibilidad real del activo. El error más común de quien empieza en subastas es detenerse en este primer número y no seguir la cuenta hasta el final.
Todos los costes que hay que sumar al precio de adjudicación
Una cuenta de rentabilidad seria empieza sumando, no restando. Estas son las partidas que hay que incorporar al precio de adjudicación antes de comparar con el valor de mercado:
Impuestos de la adquisición
El Impuesto de Transmisiones Patrimoniales, con el tipo autonómico correspondiente, o el IVA si el vendedor actúa como empresario. A esto se suma, en su caso, el Impuesto de Actos Jurídicos Documentados. Repasamos el detalle completo, con los tipos por comunidad autónoma, en la guía sobre gastos e impuestos al comprar un inmueble en subasta judicial.
Cargas que se asumen y deudas por afección real
No todas las cargas se cancelan con la adjudicación. Conviene revisar la certificación de cargas para saber cuáles desaparecen y cuáles se heredan, tal y como explicamos en la guía sobre cargas que se cancelan y cargas que se asumen en subasta judicial. A esto se suman dos deudas que viajan con el inmueble por ley, con independencia de si constan en el Registro: la deuda de comunidad, limitada a la anualidad corriente y las tres anteriores, y el IBI pendiente, limitado a los últimos cuatro ejercicios. Ambas hay que estimarlas antes de pujar, no después de adjudicarte el inmueble.
Gestión, inscripción y disponibilidad
Gestoría, inscripción registral, y si el inmueble está ocupado, los costes y el tiempo asociados a recuperar la posesión mediante el lanzamiento. Este último punto no es solo un coste económico: cada mes que el inmueble tarda en estar disponible es un mes de rentabilidad que no se genera, algo que detallamos en la guía sobre inmueble ocupado en subasta judicial.
Reforma y puesta a punto
Los inmuebles de subasta se compran, salvo excepciones, sin poder visitarlos por dentro. Es habitual presupuestar una reforma que puede ir de una puesta a punto ligera a una rehabilitación integral. Conviene calcular este importe con un margen de contingencia amplio, porque es la partida que con más frecuencia se dispara sobre lo previsto.
Cómo calcular la rentabilidad paso a paso
Con las partidas anteriores identificadas, el cálculo se ordena en tres bloques:
- Coste total de adquisición: precio de adjudicación + impuestos de compra + cargas y deudas asumidas + gestoría e inscripción + reforma.
- Valor de salida: precio de venta estimado con datos comparables reales, o renta anual estimada si la estrategia es el alquiler.
- Rentabilidad neta: (valor de salida − coste total de adquisición − gastos de venta − impuestos sobre la ganancia) ÷ coste total de adquisición.
Para una venta, los gastos de salida incluyen la comisión de intermediación si se usa, la plusvalía municipal y el Impuesto sobre la Renta por la ganancia patrimonial si el vendedor es persona física, o el Impuesto de Sociedades si se compra a través de una sociedad. Para un alquiler, la rentabilidad se calcula habitualmente en términos anuales sobre la inversión total, descontando el IRPF sobre el rendimiento del capital inmobiliario y una previsión de vacíos y mantenimiento.
Ejemplo práctico de cálculo
Un ejemplo simplificado ayuda a ver cómo se acumulan las partidas. Se trata de una vivienda con valor de tasación de 150.000 €, adjudicada por 90.000 € tras quedar la primera subasta desierta.
- Precio de adjudicación: 90.000 €
- ITP (7% en el ejemplo, según comunidad autónoma): 6.300 €
- Deuda de comunidad asumida (límite legal): 2.100 €
- IBI pendiente asumido: 850 €
- Gestoría, inscripción registral y notaría: 1.600 €
- Reforma de puesta a punto: 14.000 €
- Coste total de adquisición: 114.850 €
Si el valor de mercado del inmueble reformado es de 158.000 € y se vende a ese precio, el beneficio bruto antes de gastos de venta es de 43.150 €, una rentabilidad bruta del 37,6% sobre la inversión. Restando una comisión de venta del 3% (4.740 €), la plusvalía municipal (estimada en 900 €) y el IRPF sobre la ganancia patrimonial (aproximadamente el 21% del beneficio neto de esas partidas, unos 8.000 €), la rentabilidad neta se sitúa en torno al 25% sobre el capital invertido. Sigue siendo una operación atractiva, pero muy alejada del 75% de descuento aparente entre tasación y precio de adjudicación del que se suele hablar de forma superficial.
El ejercicio cambia si alguna partida se dispara: una reforma que duplica su presupuesto, una deuda de comunidad mayor de lo estimado o seis meses de lanzamiento por ocupación pueden reducir esa rentabilidad neta a la mitad o hacerla desaparecer.
Rentabilidad según la estrategia de salida
Comprar para alquilar
La rentabilidad se mide como renta anual entre inversión total, y conviene compararla con la rentabilidad media del alquiler en la zona fuera de subasta. El descuento de compra mejora directamente la rentabilidad por alquiler porque reduce el denominador de la fórmula, pero solo si el inmueble está libre de ocupantes o el coste y plazo del lanzamiento se han incorporado al cálculo.
Comprar para reformar y vender
Es la estrategia del ejemplo anterior. Depende sobre todo de acertar con el presupuesto de reforma y con el valor de venta real, no con el que muestran los portales para inmuebles ya reformados y con mejor ubicación relativa.
Cesión de remate
Para quien no quiere completar la compra y prefiere transmitir su posición a un tercero antes de pagar el precio total, la cesión de remate ofrece una rentabilidad distinta: el margen entre lo que paga el cesionario y lo que ha comprometido el cedente, sin asumir los costes de tenencia ni de reforma. A cambio, la fiscalidad tiene sus propias reglas —hay que revisar la guía sobre fiscalidad de la cesión de remate— y el margen suele ser menor en términos absolutos, aunque se obtiene en mucho menos tiempo y sin inmovilizar capital en reforma.
Variables que pueden hundir la rentabilidad esperada
Varios factores que no aparecen en el edicto de la subasta son los que más deterioran la rentabilidad calculada sobre el papel:
- Plazos de pago ajustados. Si el plazo para consignar el precio de remate obliga a recurrir a financiación cara o urgente, el coste financiero reduce el margen previsto.
- Ocupación no detectada a tiempo. Un inmueble ocupado añade meses de lanzamiento y, en ocasiones, gastos legales que no estaban presupuestados.
- Cargas mal leídas en la certificación registral. Asumir por error una carga que debía cancelarse —o al revés— cambia la cuenta de forma sustancial.
- Sobrevaloración del estado del inmueble. Sin poder visitarlo por dentro, es fácil subestimar el alcance real de la reforma necesaria.
- Comparables de venta optimistas. Tomar como referencia precios de venta de inmuebles reformados y en mejor ubicación relativa infla el valor de salida previsto.
Conocer estos riesgos de antemano —y presupuestarlos en lugar de ignorarlos— es la diferencia entre una rentabilidad calculada con rigor y una expectativa que se desmonta a mitad de operación. Repasamos el catálogo completo de riesgos en la guía sobre riesgos de comprar en una subasta judicial.
Cuándo no compensa pujar
Hay señales que, sumadas, indican que el margen aparente no va a traducirse en rentabilidad real. Entre las más frecuentes: una tasación reciente y actualizada que deja poco recorrido de descuento; deudas de comunidad o IBI cercanas al límite legal de varios años; un inmueble con ocupación de la que no hay información fiable sobre su naturaleza o antigüedad; un estado físico que exige una reforma integral en una zona con precios de venta ajustados; o un precio de adjudicación que ya se ha acercado al valor de mercado durante la puja, porque la competencia entre postores erosiona el margen igual de rápido que un coste no previsto.
En estos casos, la disciplina más rentable es no pujar. El coste de oportunidad de esperar a la siguiente subasta suele ser menor que el de forzar una operación con el margen ya agotado.
Preguntas frecuentes sobre la rentabilidad en subastas judiciales
¿Qué rentabilidad neta se puede esperar de una subasta judicial?
No existe una cifra única: depende del descuento real sobre mercado, de las cargas y deudas asumidas, del coste de reforma y de la estrategia de salida. En operaciones bien analizadas, con reforma y venta, no es infrecuente ver rentabilidades netas de entre el 15% y el 30% sobre la inversión total, pero también hay operaciones que quedan por debajo o resultan negativas cuando el análisis previo ha sido insuficiente.
¿Es mejor fijarse en la rentabilidad bruta o en la neta?
La rentabilidad bruta sirve como primer filtro para descartar oportunidades poco interesantes, pero solo la rentabilidad neta —con todos los impuestos y gastos descontados— permite decidir si conviene pujar y hasta qué precio máximo.
¿Qué partidas se olvidan con más frecuencia al calcular la rentabilidad?
Las deudas de comunidad e IBI asumidas por afección real, el coste financiero de los plazos de pago ajustados, los gastos de un eventual lanzamiento y la infravaloración del presupuesto de reforma.
¿Cambia la rentabilidad si compro para alquilar en lugar de para vender?
Sí. En alquiler, la rentabilidad se mide como renta anual sobre la inversión total y depende del precio de mercado del alquiler en la zona; en venta, del precio de salida real y de los impuestos sobre la ganancia patrimonial. Conviene modelar ambos escenarios antes de pujar si la estrategia no está cerrada de antemano.
¿La cesión de remate es más o menos rentable que completar la compra?
Suele ofrecer un margen absoluto menor porque no incorpora la revalorización de la reforma, pero se cobra antes, sin inmovilizar capital en obras ni asumir el riesgo de la venta final. La comparación depende del horizonte temporal y de la aversión al riesgo de cada inversor.
Calcula la rentabilidad antes de pujar, no después
La rentabilidad de una subasta judicial se decide antes de la puja, cuando todavía se puede sumar cada partida con calma, no después de la adjudicación, cuando ya no hay margen para corregir el cálculo. En Oportunalia revisamos cada inmueble con este mismo criterio: cargas, deudas asumidas, estado posesorio y coste estimado de reforma, para que la cifra de rentabilidad con la que decides pujar se parezca lo máximo posible a la que obtienes al cerrar la operación.
Consulta los activos en subasta que analizamos actualmente o escríbenos desde la página de contacto si quieres que calculemos juntos la rentabilidad real de una oportunidad concreta antes de que termine el plazo de pujas.